Domain ilwu.de kaufen?
Wir ziehen mit dem Projekt
ilwu.de um.
Sind Sie am Kauf der Domain
ilwu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ilwu.de kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Einkommensteuer, Fachbücher von Deutsche Steuer-GewerkschaftDas Fachbuch "Einkommensteuer" bietet eine umfassende und praxisnahe Darstellung des Einkommensteuerrechts. Es vereint die Funktion eines Lehrbuchs mit der eines Handkommentars, was es sowohl für Lernende als auch für Praktiker wertvoll macht. Die Autoren haben es sich zur Aufgabe gemacht, grundlegendes Wissen und detaillierte Informationen in einem Werk zu vereinen. Das Buch behandelt zahlreiche Gesetzesänderungen und Übergangsregelungen, die ausführlich kommentiert werden. Zudem werden relevante Rechtsprechungen des Bundesfinanzhofs sowie der Finanzgerichte berücksichtigt und kritisch analysiert. Die Inhalte sind auf dem aktuellen Rechtsstand, und für zukünftige Entwicklungen werden Online-Ergänzungen bereitgestellt. Ein detailliertes Stichwortverzeichnis und ein Paragraphenschlüssel ermöglichen einen schnellen Zugriff auf die relevanten Vorschriften.89,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitsrecht, FachbücherDer Klassiker – handfestes Arbeitsrecht, gut verständlich auch für Nichtjuristen Vorteile auf einen Blick: - Gut verständlich - Mit vielen anschaulichen Beispielen - Aktuell in den Themen, bei Gesetzgebung und Rechtsprechung Der bewährte Ratgeber vermittelt das nötige Rüstzeug, um auch ohne juristisches Vorwissen arbeitsrechtliche Probleme erkennen und einschätzen zu können. Das Buch ist übersichtlich gegliedert und stellt die wichtigsten Inhalte des Arbeitsrechts dar. Es gibt zuverlässig Antworten auf Fragen wie: Wo finde ich die einschlägigen Gesetze? Was muss ich bei einer Bewerbung beachten? Wie kann ich mich gegen eine Kündigung wehren? Welche Befugnisse hat ein Betriebsrat? Die 16. Auflage gibt Gesetzgebung und Rechtsprechung auf dem Stand von Juni 2024 wieder. Die übersichtliche Gliederung, die einfache Sprache und die vielen Beispiele erleichtern die Lektüre. Das ausführliche Stichwortverzeichnis erlaubt den gezielten Zugriff auf die Inhalte des Ratgebers. Das Buch gehört zur Grundausstattung, die der Arbeitgeber jedem Betriebsrat nach § 40 BetrVG zur Verfügung stellen muss. Autor: Dr. Wolfgang Däubler, Professor für Deutsches und Europäisches Arbeitsrecht, Bürgerliches Recht und Wirtschaftsrecht an der Universität Bremen; Autor mehrerer Standardkommentare und Handbücher zum Betriebsverfassungsrecht, Kündigungsschutzrecht, Tarifvertragsrecht, Datenschutzrecht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Wie viele Container stehen im Hamburger Hafen?
Wie viele Container stehen im Hamburger Hafen? Der Hamburger Hafen ist einer der größten Containerhäfen Europas und verzeichnet jährlich Millionen von Containern. Die genaue Anzahl variiert je nach Saison und Nachfrage, aber es können bis zu 9 Millionen TEU (20-Fuß-Standardcontainer) pro Jahr umgeschlagen werden. Der Hafen spielt eine wichtige Rolle im internationalen Handel und ist ein zentraler Umschlagplatz für Waren aus aller Welt. Die genaue Anzahl der Container im Hamburger Hafen kann daher je nach Zeitpunkt und Betriebsauslastung stark schwanken. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
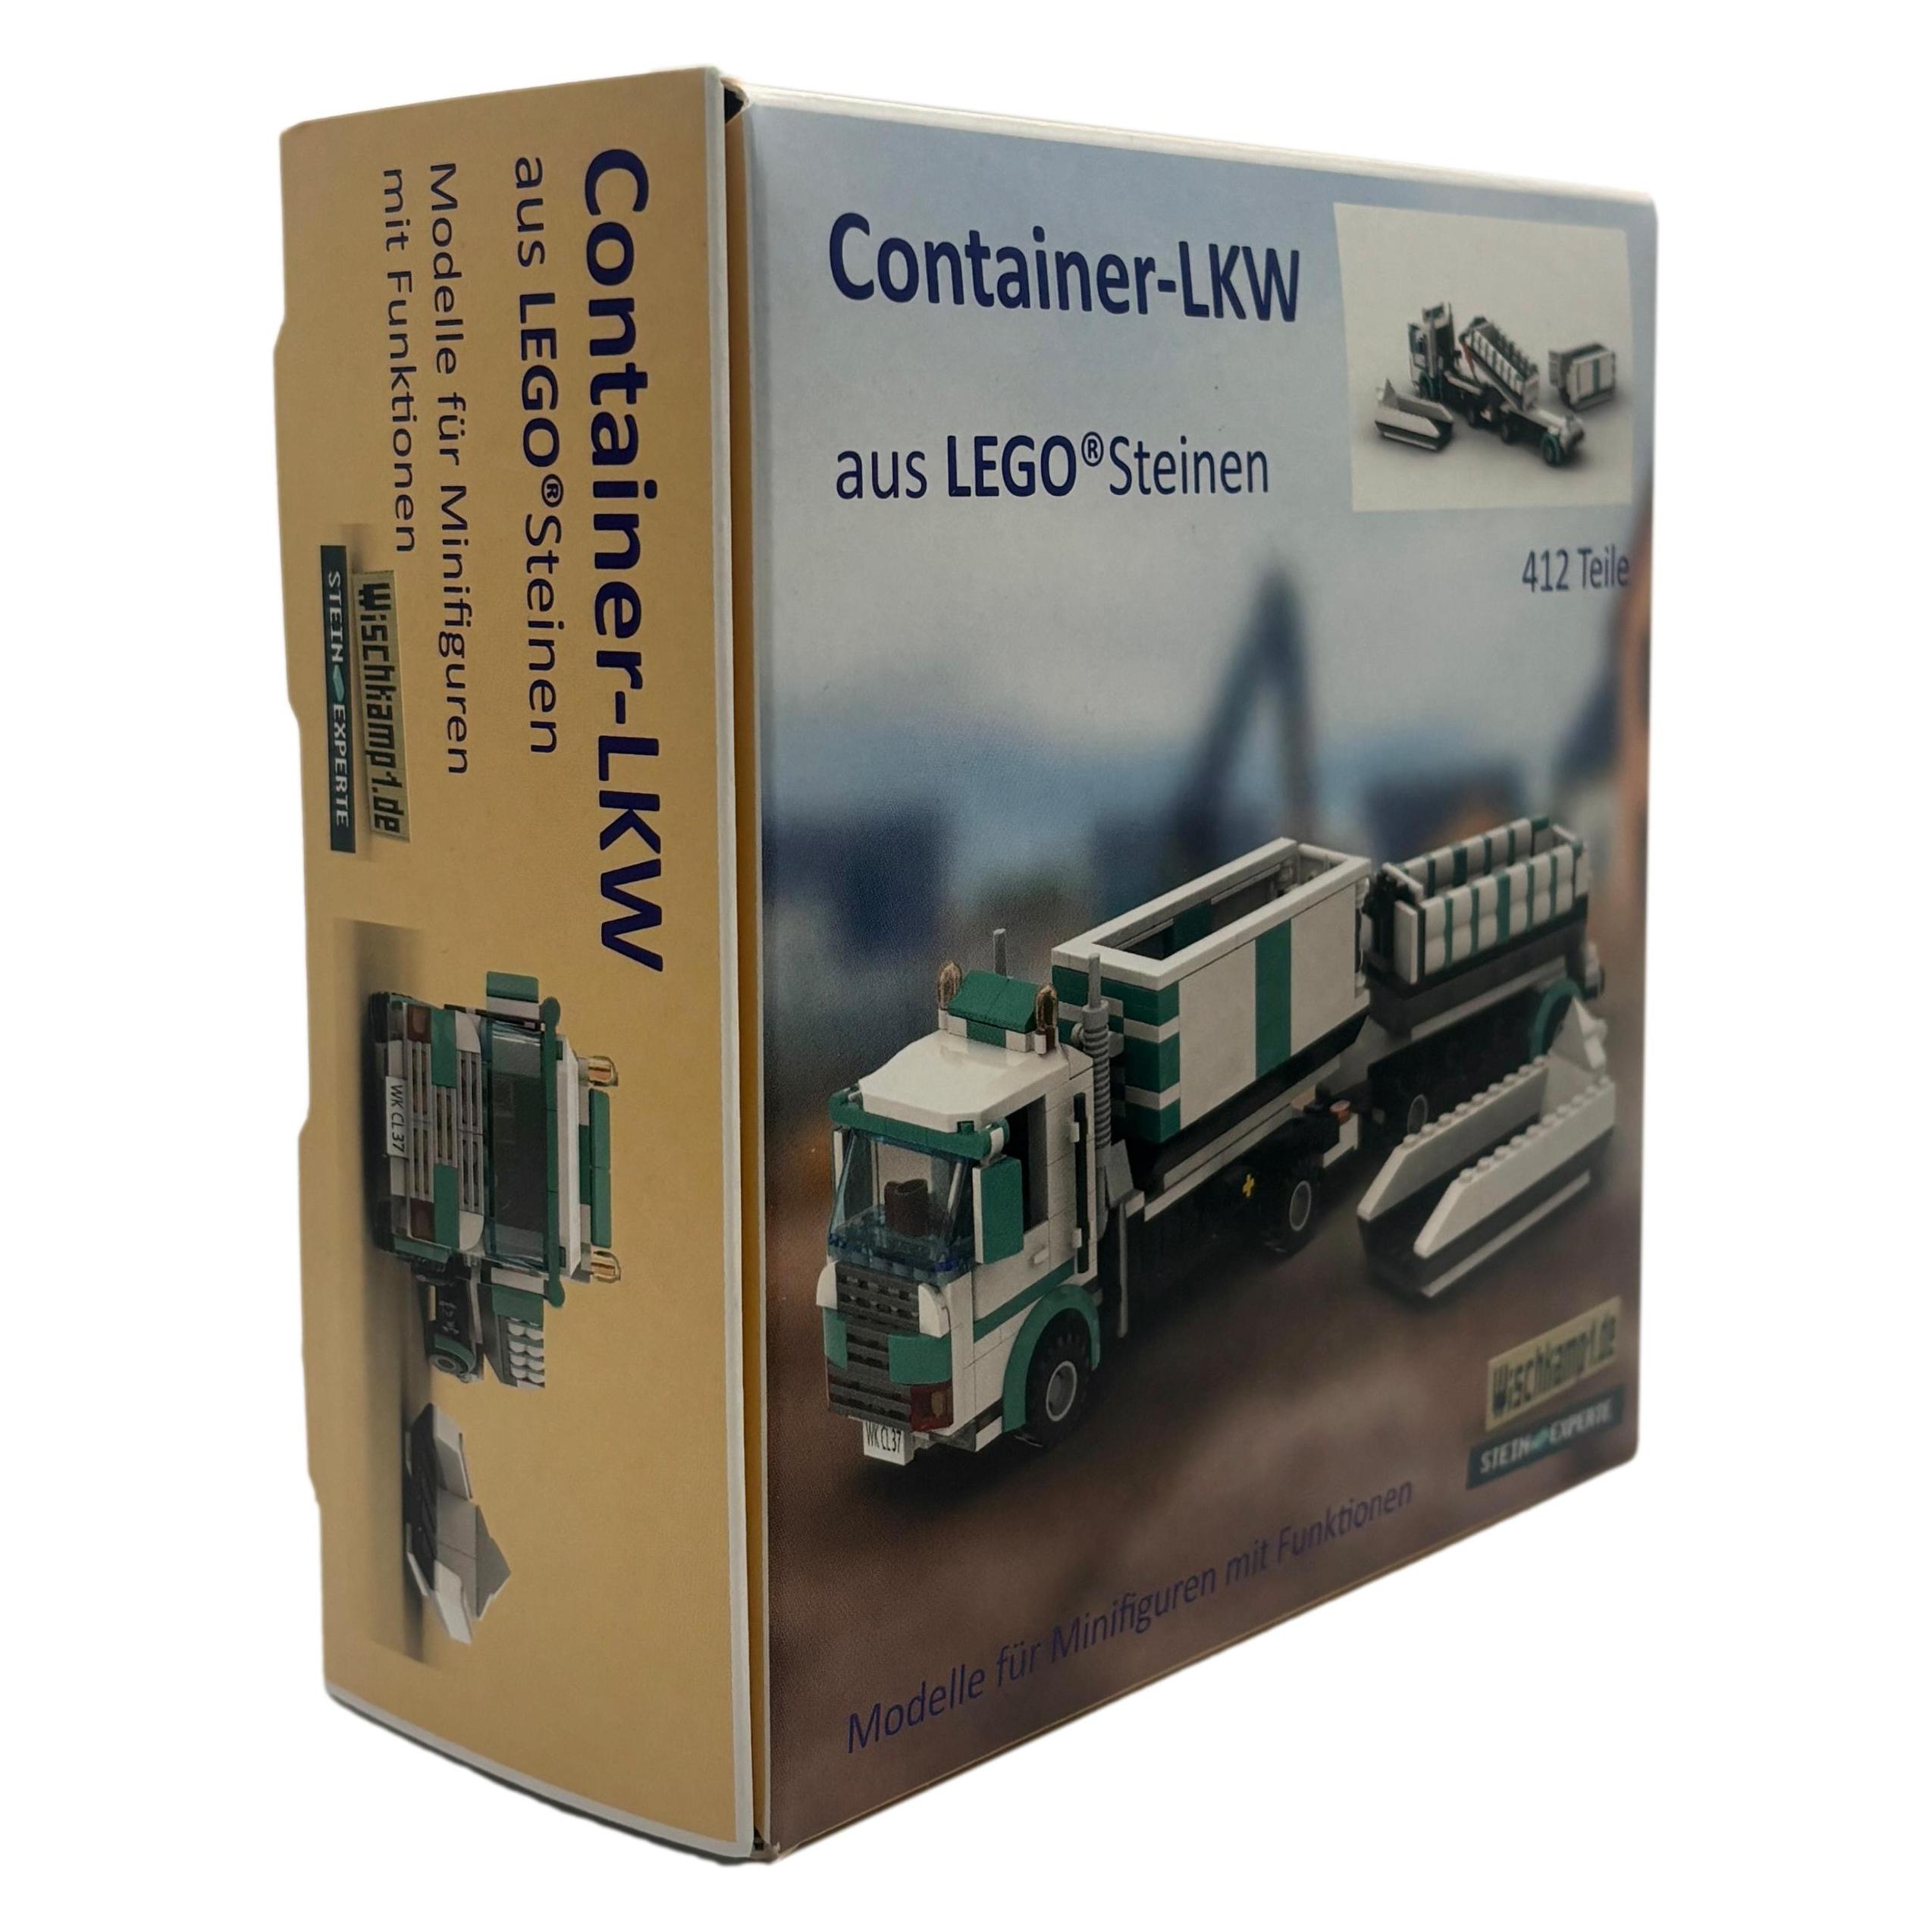
Brio Container Hafen SetBevor das Frachtschiff in das Hafenbecken einfahren kann, muss die Zugbrücke geöffnet werden. Dann bringt das Schiff seine Ladung zum Magnetkran, wo sie vom Wasser auf einen Güterzug befördert wird. Die Fracht reist dann mit dem Zug weiter in andere Städte und Länder. Das Containerschiff ermöglicht ein besonders realistisches Spielerlebnis. Das Schiff hat zwei grosse Frachträume mit aufklappbaren Ladeluken. Darin transportiert das Frachtschiff zwei Magnetladungen aus fernen Ländern in den Hafen. Die Ladeluken haben in der Mitte eine runde Öffnung, an der die Ladung mit dem Magneten des Krans ganz einfach aufgenommen werden kann. Der Magnetkran kann auf verschiedene Arten bewegt werden und ermöglicht dadurch eine flexible Verladung der Fracht. Der Kran hat einen höhenverstellbaren Arm, lässt sich drehen und über die Bahnschienen schieben. Die Magnetladung wird mit dem batteriebetriebenen Zug in einem Güterwaggon mit Schiebetüren weitertransportiert. Das Set besteht aus 16 Teilen mit Schienen aus Buchenholz und ist nicht für Kinder unter drei Jahren geeignet.45,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuer, Fachbücher von Deutsche Steuer-GewerkschaftDas Fachbuch "Einkommensteuer" bietet eine umfassende und praxisnahe Darstellung des Einkommensteuerrechts. Es vereint die Funktion eines Lehrbuchs mit der eines Handkommentars, was es sowohl für Lernende als auch für Praktiker wertvoll macht. Die Autoren haben es sich zur Aufgabe gemacht, grundlegendes Wissen und detaillierte Informationen in einem Werk zu vereinen. Das Buch behandelt zahlreiche Gesetzesänderungen und Übergangsregelungen, die ausführlich kommentiert werden. Zudem werden relevante Rechtsprechungen des Bundesfinanzhofs sowie der Finanzgerichte berücksichtigt und kritisch analysiert. Die Inhalte sind auf dem aktuellen Rechtsstand, und für zukünftige Entwicklungen werden Online-Ergänzungen bereitgestellt. Ein detailliertes Stichwortverzeichnis und ein Paragraphenschlüssel ermöglichen einen schnellen Zugriff auf die relevanten Vorschriften.89,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
Ähnliche Suchbegriffe für Unterversicherung
-
Arbeitsrecht, FachbücherDer Klassiker – handfestes Arbeitsrecht, gut verständlich auch für Nichtjuristen Vorteile auf einen Blick: - Gut verständlich - Mit vielen anschaulichen Beispielen - Aktuell in den Themen, bei Gesetzgebung und Rechtsprechung Der bewährte Ratgeber vermittelt das nötige Rüstzeug, um auch ohne juristisches Vorwissen arbeitsrechtliche Probleme erkennen und einschätzen zu können. Das Buch ist übersichtlich gegliedert und stellt die wichtigsten Inhalte des Arbeitsrechts dar. Es gibt zuverlässig Antworten auf Fragen wie: Wo finde ich die einschlägigen Gesetze? Was muss ich bei einer Bewerbung beachten? Wie kann ich mich gegen eine Kündigung wehren? Welche Befugnisse hat ein Betriebsrat? Die 16. Auflage gibt Gesetzgebung und Rechtsprechung auf dem Stand von Juni 2024 wieder. Die übersichtliche Gliederung, die einfache Sprache und die vielen Beispiele erleichtern die Lektüre. Das ausführliche Stichwortverzeichnis erlaubt den gezielten Zugriff auf die Inhalte des Ratgebers. Das Buch gehört zur Grundausstattung, die der Arbeitgeber jedem Betriebsrat nach § 40 BetrVG zur Verfügung stellen muss. Autor: Dr. Wolfgang Däubler, Professor für Deutsches und Europäisches Arbeitsrecht, Bürgerliches Recht und Wirtschaftsrecht an der Universität Bremen; Autor mehrerer Standardkommentare und Handbücher zum Betriebsverfassungsrecht, Kündigungsschutzrecht, Tarifvertragsrecht, Datenschutzrecht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
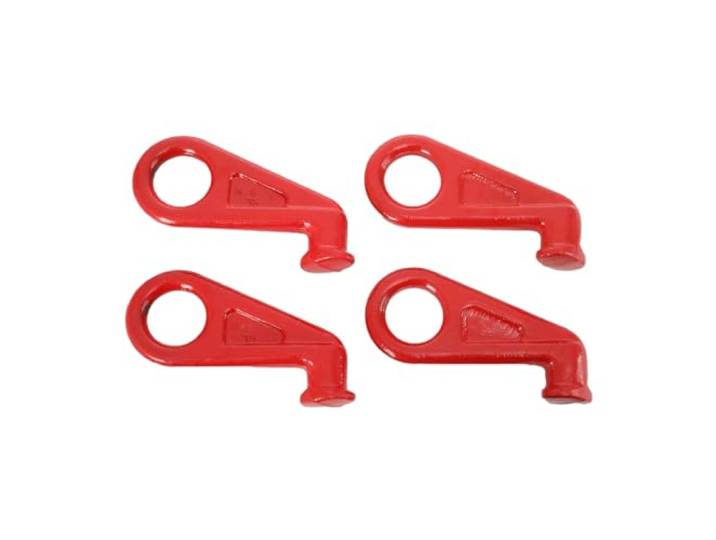
LALABU Containerhaken mit 45°-Fixwinkel, bis 12,5 t pro Haken Pulverbeschichteter Hebehaken aus legiertem Stahl für sicheres Heben in Hafen, Lager und LogistikLALABU Containerhaken mit 45°-Fixwinkel, bis 12,5 t pro Haken Pulverbeschichteter Hebehaken aus legiertem Stahl für sicheres Heben in Hafen, Lager und Logistik. 45°-Fixierung:Der Containerhaken hält beim Anheben konstant einen 45°-Winkel. Das unterstützt eine zuverlässige Verriegelung, reduziert Schwankungen schwerer Lasten und entlastet die Containerstruktur im Arbeitsablauf. Robustes Material:Gefertigt aus hochfestem legiertem Stahl und mit Pulverbeschichtung versehen. Der Hebehaken ist korrosionsbeständig ausgelegt und trägt bis zu 12,5 t pro Haken für anspruchsvolle Hebevorgänge. Schnelle Handhabung:Für Standard-Containerecken konzipiert, lässt sich der Container Hebehaken zügig einsetzen und entfernen. Das vereinfacht Be- und Entladeprozesse und unterstützt sichere Abläufe bei hohem Arbeitstempo. Für viele Einsatzorte:Ob an Kaianlagen, Güterbahnhöfen oder im Lagerbetrieb – dieser Haken für Container unterstützt Heben, Transportieren und Lagern schwerer Güter in typischen Logistikumgebungen. Ausgewogenes Set:Mit 2 linken und 2 rechten Haken ausgelegt, unterstützt das Set ein balanciertes Anheben und Stapeln. Das ist praktisch für Teams in Hafen, Umschlag und Logistik mit häufigen Hebeaufgaben. Farbe:Rot160,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Wie viele Container stehen im Hamburger Hafen?
Wie viele Container stehen im Hamburger Hafen? Der Hamburger Hafen ist einer der größten Containerhäfen Europas und verzeichnet jährlich Millionen von Containern. Die genaue Anzahl variiert je nach Saison und Nachfrage, aber es können bis zu 9 Millionen TEU (20-Fuß-Standardcontainer) pro Jahr umgeschlagen werden. Der Hafen spielt eine wichtige Rolle im internationalen Handel und ist ein zentraler Umschlagplatz für Waren aus aller Welt. Die genaue Anzahl der Container im Hamburger Hafen kann daher je nach Zeitpunkt und Betriebsauslastung stark schwanken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.